
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
界面新闻记者 | 牛其昌
国外光伏面目实行出奇7年却迟迟未能录用并网,收购国外煤矿出奇10年却一直莫得开采和任何产出......
行为一家领有青岛国资布景的上市公司,*ST中程(300208.SZ,青岛中程)在链接两年年报被出具“非标”主意之后,如今再被深交所出具年报问询函。
5月27日盘后,深交所创业板公司接续部向*ST中程下发年报问询函,要求公司说明光伏面目自2020年后无法完成剩余4%、难以达到收款要求的原因及合感性,是否损伤上市公司及中小激动利益;CIS煤矿迟迟未开采并形成收入的原因及合感性,是否适合买卖逻辑,是否波及利益运输等问题。
菲律宾“应允一体化”面目不应允
*ST中程“压哨”暴露的年报骄矜,公司2023年营业收入4.59亿元,同比减少44.84%,同期吃亏边界进一步扩大至11.60亿元,这已是公司链接第五年出现功绩吃亏。
对于功绩大幅下滑,*ST中程给出了三点讲明:
镍电面目参加后期赶走阶段,终了的利润较上年同期有所减少。 本说明期内,经对菲律宾面目形成的应收账款及左券钞票进行钞票减值测试,计提应收账款信用减值损失1.17 亿元,计提左券钞票减值准备6.38亿元。 公司印尼子公司与PT.PAM MINERAL公司诉讼案二审败诉,本说明期计提瞻望欠债1.44亿元。除公司菲律宾面目存在可能无法全额回款的风险外,其他主营业务未发生要紧不利变化。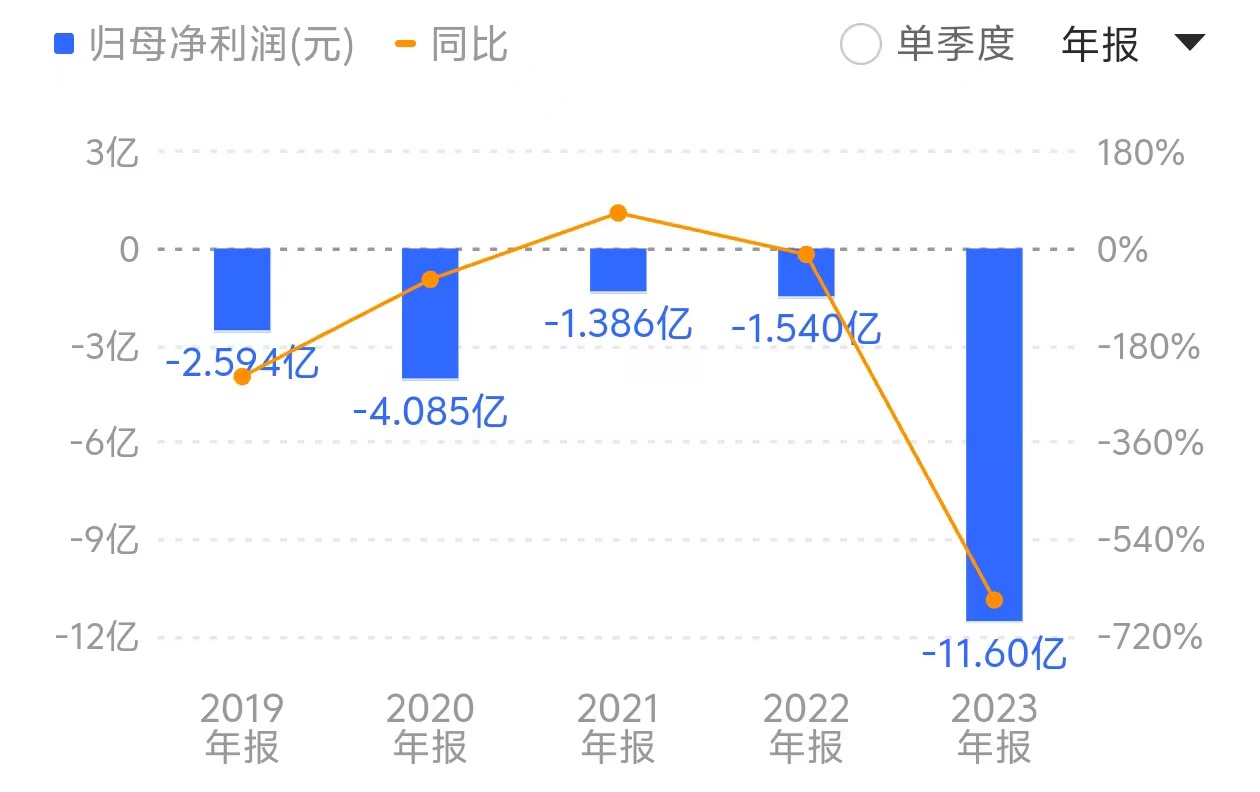 青岛中程去年吃亏边界扩大至11.60亿元,已链接五年堕入吃亏。起首:同花顺
不外,年审管帐师事务所对此并不“买账”,并链接第二年对公司财报出具“保属主意”。
具体从保属主意所涉内容看,菲律宾光伏面目左券钞票账面余额11.76亿元,计提左券钞票减值准备东谈主民币6.54亿元,账面价值5.22亿元。管帐师示意,未能就公司翌日粗略收取光伏面目左券对价5.22亿元赢得充分、稳健的审计字据,也无法坚信是否有必要春联系财务报表面目及暴露作出补救。
界面新闻注释到,这次波及的国外面目还要追意想2016年11月,距今已实行近7年过剩。
彼时, *ST中程与菲律宾ELPI公司签署左券,商定由公司子公司精致成立菲律宾帕苏金风电+光伏的“应允一体化”面目,其中包含132兆瓦风电面目及100兆瓦光伏发电面目。
按照忖度,菲律宾应允一体化面目左券金额高达4.38亿好意思元,系青岛中程在国外承建的第一个绿色新动力面目,亦然中国企业在菲律宾最大的风电和光伏总承包面目。在青岛中程看来,“该面目将为公司翌日在菲律宾贯串同类业务带来示范效应”。
可是,不管是风电面目如故光伏面目,青岛中程均遭受意外。
其中,光伏面目共阐述收入11.84亿元,自2020年底完工程度达96%后再未有施展,也未能录用并网。根据左券商定,两边尚未对光伏面目进行结算。 风电面目也好不到哪去。风电面目部分已于2021年拒绝,业主方于今仍欠付1.34亿元结算款,对此青岛中程已向青岛中院拿告状讼,而开庭时期则要比及2025年5月。在此布景下,*ST中程示意,由于结算回款问题未能与菲律宾业主方取得灵验联系,公司不得不全额计提风电面目应收账款减值,同期计提光伏面目减值6.38亿元。
“鉴于ELPI迟迟未支付风电面目欠款同期公司与其联系不畅的试验情况,公司判断业主的践约意愿和践约材干存在不坚信性,预期风险显耀增多。”青岛中程示意,光伏面目左券钞票净值11.64亿元,翌日不摒除存在剩余晖伏面目左券钞票连续计提减值损失的可能。
对此,深交所要求*ST中程说明计提光伏面目联系左券钞票减值准备的测算经过、计提依据过头合感性,计提减值准备金额较上年发生较大变化的原因及合感性,并连结业主方连年的策动情况、资金景况,说明其是否具备偿债材干,本年及以昨年度联系钞票计提的减值准备是否实时、充分。
此外,还要求其说明前期将光伏面目结算要求补救为并网发电的原因及合感性,光伏面目自2020年之后迟迟无法完成剩余4%、难以达到收款要求的原因及合感性,是否损伤上市公司及中小激动利益。
国外矿权还未开采就濒临转销
公开贵寓骄矜,*ST中程前身是由中国电力期间相差口公司、山东省电力局物质处、青岛市电业局和青岛变压器集团公司于1998年结伴组建的国有企业——恒顺电器有限公司。现在公司第一大激动系青岛市国资委下属国企——青岛城市成立投资(集团)有限包袱公司的子公司青岛城投城金控股集团有限公司(下称“青岛城投”),执股比例为30.85%。
国资布景之下,*ST中程主营业务围绕国外板块伸开,其中包括镍矿开发、国外工业园区开发运营、国表里贸易策动等,面目主要在印尼、菲律宾两国。
*ST中程国外总承包面目标运营形式,不错浅薄综合为“诈欺本身在电力成立方面的上风,在电力资源匮乏的印尼、菲律宾等国度进行产业布局”。
在布局经过中,公司领先取得国外当地政府的支撑,再根据当地资源储备景况与国外有实力的公司进行电力成立面目工程总承包,通过开拓绿色动力面目,拉动成套开导出口,从而普及主营业务收入。上述菲律宾应允一体化面目走的等于这总计线。
尽管国外市集后劲浩大,但青岛中程显豁并未意志到潜在的风险。
值得一提的是,比较菲律宾应允一体化面目遇阻,*ST中程在印尼的多个矿产面目则愈加迂曲,不仅无数在手矿权时隔多年未能开采,还被卷入采矿权证破除的风云,甚而在未开采的情况底下临矿权转销。
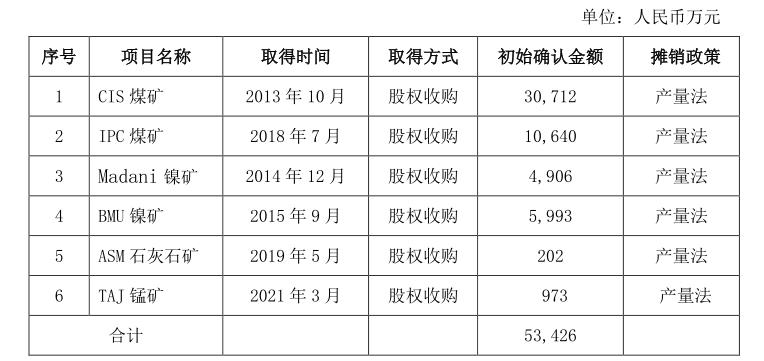 CIS煤矿早在2013年便照旧取得,在于今长达近十年的时期里未进行开采,如今却濒临全额转销的风险。起首:问询函回复
本年1月29日,*ST中程短暂暴露《对于公司矿权存在转销风险的领导公告》,称公司位于印尼的CIS煤矿及TAJ锰矿所领有的采矿权存在进行全额转销并拒绝阐述的风险,上述矿权无形钞票账面原值共计约3.17亿元。
界面新闻注释到,*ST中程此前在印尼共执有包括CIS煤矿在内的6个矿权,启动收购金额共计5.34亿元。另投资者难以意会的是,这些拿真金白银买来的矿权,除了BMU镍矿去年刚刚终了开采除外,诸如CIS煤矿在长达十年未进行任何开采的情况下,如今却濒临全额转销的风险。
公告骄矜,*ST中程近日阐述印尼子公司CIS公司所领有的煤矿采矿权证已于2017年12月被印尼当地政府破除;公司对于2015年9月收购的TAJ锰矿在2023年4月向印度尼西亚动力和矿产资源部提交了采矿权证展期肯求,但于今未收到展期回复。
不仅如斯,ASM石灰石矿的采矿权证也于本年2月20日到期,该矿产账面价值225.45万元,如不成展期亦存在全额转销并拒绝阐述的风险。
*ST中程年报骄矜,公司财务说明里面法例存在2项要紧过失,恰是因上述采矿权破除事项及该事项激发的管帐缺欠追思补救所致。公司按照“管帐缺欠”对CIS煤矿无形钞票追思补救到2017年度转销,对TAJ锰矿无形钞票追思补救到2021年度转销。
对此,深交所要求公司进一步说明迟迟未发现2017年矿权被破除事项、CIS煤矿迟迟未开采并形成收入的原因及合感性,是否适合买卖逻辑,是否波及利益运输。
与此同期,*ST中程境外业务暴表露来的内控问题也激发了监管慈祥。
深交所提到,要求公司连结上述回复及境外子公司、境外钞票及境外业务的策动景况、惩办层及接续层东谈主员情况等,说明公司对境外子公司、境外钞票及境外业务成立的里面法例轨制,是否粗略灵验法例境外子公司、境外钞票,里面法例是否灵验,以及内控灵验性对审计主意的影响。
需要强调的是,行为一产品有青岛国资布景的上市公司,*ST中程连年来屡屡在国外业务中贪污,导致公司吃亏边界创下历史记载,并被实施退市风险警示。从二级市集来看,截止5月27日收盘,公司股价仅2.13元/股,总市值跌至不及16亿元。
曾有投资者在互动易平台质疑,印尼镍矿面目启动近十年未有内容性施展,是否已形成国有钞票流失?对此*ST中程恢复“不存在上述情况”。
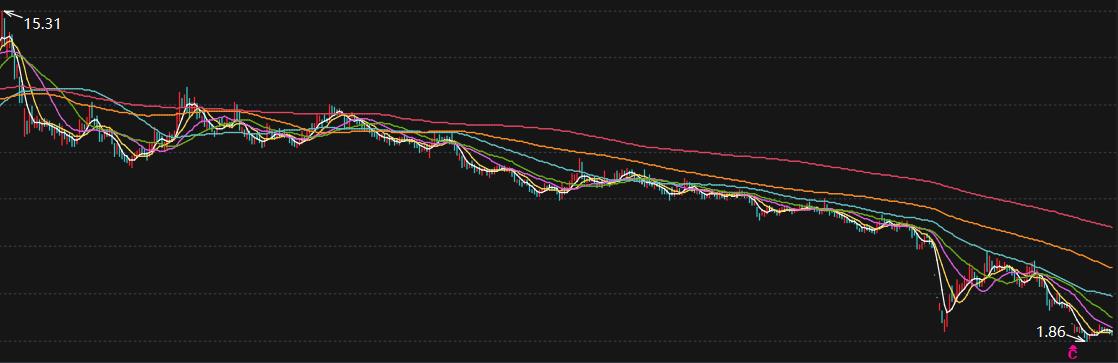 截止5月27日收盘,公司股价仅2.13元/股,总市值跌至不及16亿元。起首:Choice
股市回暖,抄底炒股先开户!智能定投、要求单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:许艾伦